


| Oy | Foizlar to'lovi | Asosiy to'lov | Asosiy qarz qoldig‘i | Jami to‘lovlar |
|---|---|---|---|---|
| Jami: | 4 300 000 000.00 | 10 000 000 000.00 | 14 300 000 000.00 |
| Oy | Foizlar to'lovi | Asosiy to'lov | Asosiy qarz qoldig‘i | Jami to‘lovlar |
|---|---|---|---|---|
| Jami: | 4 300 000 000.00 | 10 000 000 000.00 | 14 300 000 000.00 |
Jismoniy shaxslar uchun birlamchi bozor uchun avtokredit
“APEX BANK” AJning Markaziy ofisi, bank xizmatlari markazlari, savdo ofislari va savdo nuqtalari
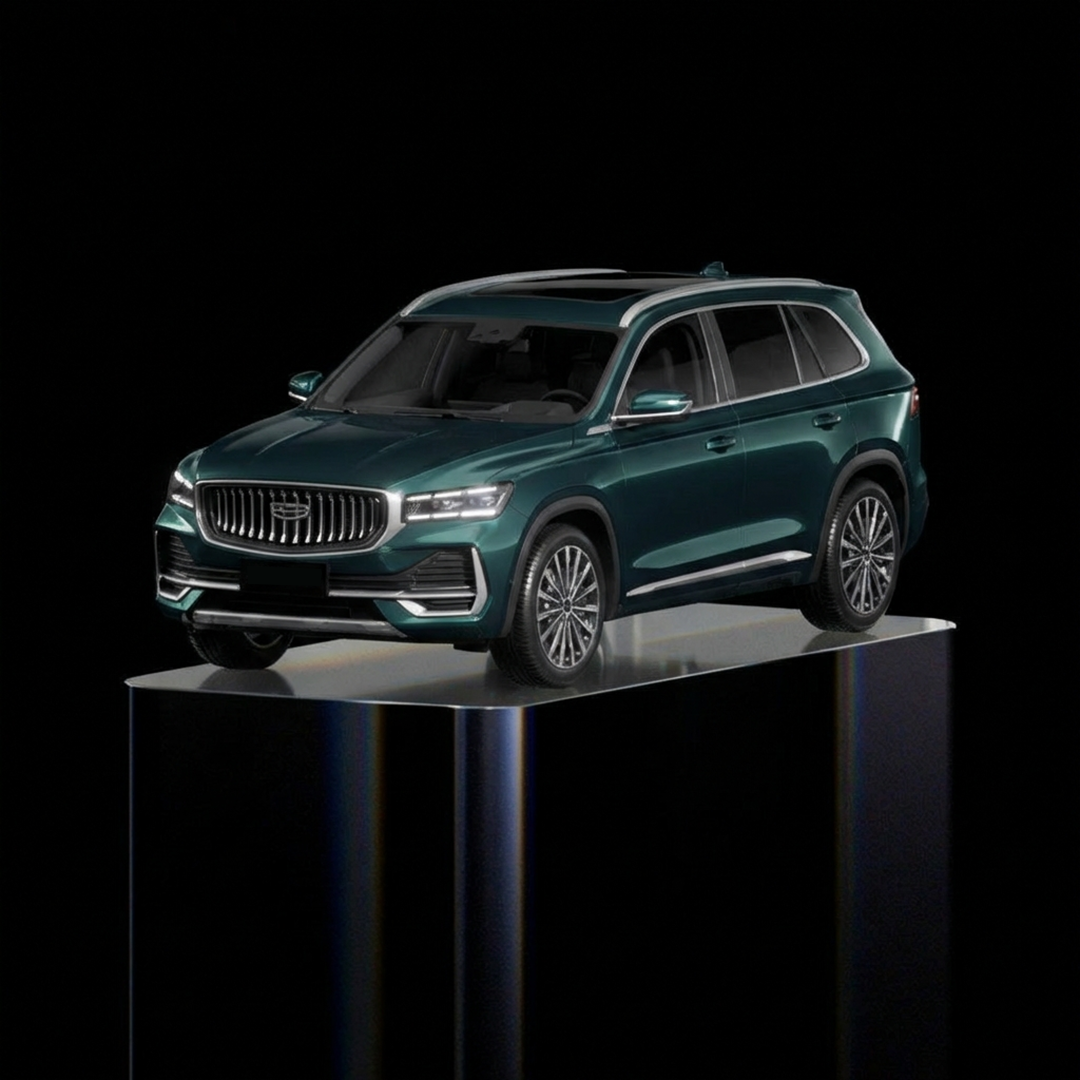
Yangi «GEELY» rusumli avtomobillarni sotib olish, ular IP MChJ “GEELY AUTO WZ” va hamkor dilerlari tomonidan sotiladi.
O‘zbekiston Respublikasi rezidenti* bo‘lgan, kredit arizasi topshirilgan paytda 18 yoshdan 70 yoshgacha (70 yosh ham qo‘shilgan) bo‘lgan jismoniy shaxslar;
Arizani ko‘rib chiqish sanasiga qadar kamida oxirgi 6 oy davomida daromadga ega bo‘lgan yoki o‘zini o‘zi band qilgan shaxs maqomiga ega bo‘lgan.
To‘liq hujjatlar to‘plami taqdim etilganidan keyin 1 ish kuni ichida.
Dastlabki to‘lov miqdori avtomobilning shartnoma qiymatining 25 foizidan kam bo‘lmasligi kerak, 1-ilovaga muvofiq.
Qarz oluvchining to‘lov qobiliyatidan kelib chiqib, biroq sotib olinayotgan avtomobilning shartnoma qiymatining 75 foizidan oshmagan miqdorda.
O‘zbekiston Respublikasining milliy valyutasi — so‘m
60 (oltmish) oygacha (1-ilovaga muvofiq).
Yillik 0% dan 20% gacha, hamkorlik dasturi shartlari bilan belgilanadigan o‘zgaruvchilarga qarab belgilanadi.
Asosiy foiz stavkasi yillik 40% (qirq) miqdorida belgilanadi.
Differensial yoki annuitet
Har oy, kredit berilgan oydan keyingi oydan boshlab, tuzilgan kredit shartnomasi shartlariga muvofiq.
Har oyning 15-sanasida
Bir martalik, naqdsiz shaklda, Bank tomonidan avtomobilni oldi-sotdi shartnomasi asosida pul mablag‘larini sotuvchining hisob-kitob raqamiga o‘tkazish yo‘li bilan, Qarz oluvchi tomonidan sotib olinayotgan avtomobil uchun dastlabki to‘lov summasi Bankdagi talab qilib olinguncha hisobvarag‘idan to‘langandan so‘ng amalga oshiriladi.
Kredit Qarz oluvchi tomonidan Bank tomonidan moliyalashtirishni ochish uchun zarur bo‘lgan barcha shartlar bajarilgan paytdan boshlab 1 (bir) ish kuni ichida taqdim etiladi. Bunda dastlabki to‘lovni boshqa banklarning kassalari orqali to‘lashga yo‘l qo‘yiladi, bunda to‘lov muvaffaqiyatli amalga oshirilganligini tasdiqlovchi kvitansiya Bankka majburiy ravishda taqdim etilishi lozim.
Garov predmetini (ko‘char mol-mulkni) kreditlashning butun muddati davomida sug‘urtalash;
Kreditni qaytarmaslik xavfini kreditlashning butun muddati davomida sug‘urtalash;
Kreditni qaytarmaslik xavfi va ko‘char mol-mulkni sug‘urtalash bo‘yicha sug‘urta mukofotlari Qarz oluvchining mablag‘lari hisobidan bir martalik to‘lov shaklida, kredit muddatiga mutanosib ravishda, kredit taqdim etilishidan oldin sug‘urta kompaniyasining hisobvarag‘iga, tuzilgan sug‘urta shartnomasi va sug‘urta tashkilotining sug‘urta qoidalarida belgilangan tartib va shartlarga muvofiq to‘lanadi.
Kredit summasining kamida 125 foizi.
Bank bilan bog‘liq shaxslar uchun kredit summasining kamida 130 foizi.
Kreditni qaytarmaslik xavfidan sug‘urta polisi — kredit shartnomasining butun amal qilish muddati davomida kredit summasining kamida 50 foizi miqdorida;
Kredit mablag‘lari hisobidan sotib olinayotgan avtotransport vositasiga bo‘lgan mulkiy huquqlarni garovga qo‘yish, mulk huquqi olingandan so‘ng garov shartnomasini rasmiylashtirish, bunda garov predmetini kreditlashning butun muddati davomida majburiy sug‘urtalash.
75 foizdan ko‘p emas
Ijobiy kredit tarixi, kredit tarixining mavjud emasligiga yo‘l qo‘yiladi;
Kredit arizasi ko‘rib chiqilayotgan sanada kredit byurosining hisobotlari va boshqa tasdiqlovchi hujjatlar/manbalarga muvofiq, avval olingan kreditlar bo‘yicha so‘ndirilmagan muddati o‘tgan qarzdorlikning mavjud emasligi.
O‘zbekiston Respublikasi Majburiy ijro byurosi bazasida qarzdorligi mavjud bo‘lmagan;
Bank/banklar yoki boshqa tashkilotlarning «qora» ro‘yxatida mavjud bo‘lmagan;
Qarz oluvchining ish beruvchisi Bankning yuridik shaxslarning «qora» ro‘yxatida mavjud bo‘lmagan.
Qarz oluvchining barcha amaldagi kreditlari bo‘yicha o‘rtacha oylik to‘lovlarining uning o‘rtacha oylik sof daromadiga (barcha soliqlar va boshqa majburiy to‘lovlar chegirilgan holda) nisbati. Bunda Qarz oluvchining qarz yuklamasi koeffitsiyenti olinayotgan kreditni hisobga olgan holda 50 foizdan oshmasligi kerak.
Istisnolar:
Bankka murojaat qilishdan 6 oydan kam vaqt oldin birinchi marta o‘zini o‘zi band qilgan shaxs sifatida ro‘yxatdan o‘tgan Qarz oluvchilar uchun Qarz yuklamasi koeffitsiyenti (QYK) hisobga olinmasligi va/yoki hisoblanmasligi mumkin, biroq Bank tomonidan jismoniy shaxslarga berilgan so‘ndirilmagan kreditlarning umumiy sonining 15 foizidan oshmasligi kerak.
Boshqa Qarz oluvchilar uchun Qarz yuklamasi koeffitsiyenti (QYK) 100 foizgacha bo‘lishiga yo‘l qo‘yiladi, biroq Bank tomonidan jismoniy shaxslarga berilgan so‘ndirilmagan kreditlarning umumiy sonining 15 foizidan oshmasligi kerak.
Mazkur kredit mahsuloti bo‘yicha NPL ulushi ushbu kredit mahsulotining kredit portfelining 4 foizidan oshmasligi kerak.
Shaxsni tasdiqlovchi hujjat (Pasport / ID-karta / harbiy xizmatchining shaxsiy guvohnomasi);
Avtomobilni oldi-sotdi shartnomasi;
O‘zini o‘zi band qilganlik to‘g‘risidagi ma’lumotnoma (Davlat soliq qo‘mitasi orqali) **;
Qarz oluvchining to‘lov qobiliyatini baholash amaldagi qonunchilikda belgilangan tartibda amalga oshiriladi;
Qarz oluvchining o‘rtacha oylik daromadini aniqlashda Bank Qarz oluvchi tomonidan taqdim etilgan ma’lumotlardan, shuningdek, o‘zining axborot tizimlari, kredit byurolari va boshqa rasmiy manbalardan olingan ma’lumotlardan foydalanadi.
Zarurat tug‘ilganda, Bank Qarz oluvchidan qo‘shimcha hujjatlarni so‘rash huquqini o‘zida saqlab qoladi.
Garovga taqdim etilayotgan mol-mulkka oid hujjatlar, avtotransport vositasining davlat ro‘yxatidan o‘tkazilganligi to‘g‘risidagi guvohnoma (avtomobil ro‘yxatdan o‘tkazilgandan so‘ng) va zaruratga ko‘ra boshqa hujjatlar;
Nikohda bo‘lgan Garov qo‘yuvchi uchun:
Garov qo‘yuvchining nikoh to‘g‘risidagi guvohnomasi;
Garov qo‘yuvchining eri/xotinining shaxsini tasdiqlovchi hujjati (pasport/ID-karta);
Garov qo‘yuvchining eri/xotinidan kredit bo‘yicha majburiyatlarning bajarilishini ta’minlash uchun garov predmetini taqdim etishga roziligi to‘g‘risidagi ariza;
Bank Garov qo‘yuvchidan qo‘shimcha hujjatlarni so‘rash huquqini o‘zida saqlab qoladi.
Kreditni qaytarmaslik xavfini sug‘urtalash va ko‘char mol-mulkni sug‘urtalash bilan bog‘liq Bank xarajatlarini qoplash Qarz oluvchi tomonidan bir martalik to‘lov shaklida amalga oshiriladi.
Mazkur kredit mahsuloti bo‘yicha bir Qarz oluvchi bilan bir yil davomida ko‘pi bilan bitta kredit shartnomasi tuzilishi mumkin.


